Par l’équipe d’ingénierie du stockage C&I et de financement de projets de KRL Power · Dernière révision : octobre 2026
« Dépensez R10 millions pour le solaire et le stockage, et SARS vous restitue R3.375 millions dès la première année. »
Pendant deux ans, cette phrase ouvrait presque tous les argumentaires commerciaux sur le solaire en Afrique du Sud. C’était vrai : au titre de la Section 12BA, une entreprise qui mettait en service de nouveaux actifs d’énergie renouvelable pouvait déduire 125% du coût dès la première année. Au taux d’impôt sur les sociétés de 27%, cela représente une économie d’impôt en trésorerie égale à 33.75% de l’investissement.
Voici ce que beaucoup de ces argumentaires omettent en 2026 : La Section 12BA a expiré le 28 février 2025. Elle n’a pas été renouvelée dans le budget 2025, et le budget 2026 ne l’a pas rétablie.
Les directeurs financiers se retrouvent donc face à deux questions très différentes :
- If you're buying now: what does the permanent Section 12B allowance give you on a solar-plus-storage project — and will the battery portion survive scrutiny?
- Si vous avez déjà demandé la déduction 12BA : votre dossier est-il prêt pour une vérification ou un contrôle fiscal de SARS, qui peut encore intervenir des années après le dépôt de la déclaration ?
Nous fabriquons et livrons des systèmes commerciaux de stockage d’énergie par batteries (BESS) pour des sites sud-africains, et ces deux questions figurent à l’ordre du jour de chaque comité financier. Ce guide vous apporte les chiffres, les pièges et les documents nécessaires. Utilisez-le comme document de travail avec votre praticien fiscal agréé, et non à sa place.
Points essentiels
- La Section 12BA (125%) ne s’appliquait qu’aux actifs admissibles mis en service entre le 1er mars 2023 et le 28 février 2025. Tout équipement mis en service après cette date relève de la Section 12B.
- Section 12B : dispositif permanent, avec 100% dès la première année pour les systèmes solaires PV jusqu’à 1 MW, et 50/30/20 sur trois ans pour les installations PV plus grandes et les autres sources renouvelables admissibles.
- Batteries are not a renewable energy source. They can qualify only as an integral part of a qualifying generation system. A standalone, grid-charged battery doesn't qualify.
- Une demande rejetée coûte plus que la déduction perdue. Vous devrez payer l’impôt, les intérêts et une pénalité pour sous-déclaration qui commence à 25% pour « défaut de diligence raisonnable » et peut être bien plus élevée.
- Les preuves déterminent l’issue de la demande. La conception du système, la provenance, les documents de mise en service et de facturation déterminent si une déduction résiste à l’examen.
1. Section 12BA ou Section 12B : quelles dispositions s’appliquent réellement à votre projet ?
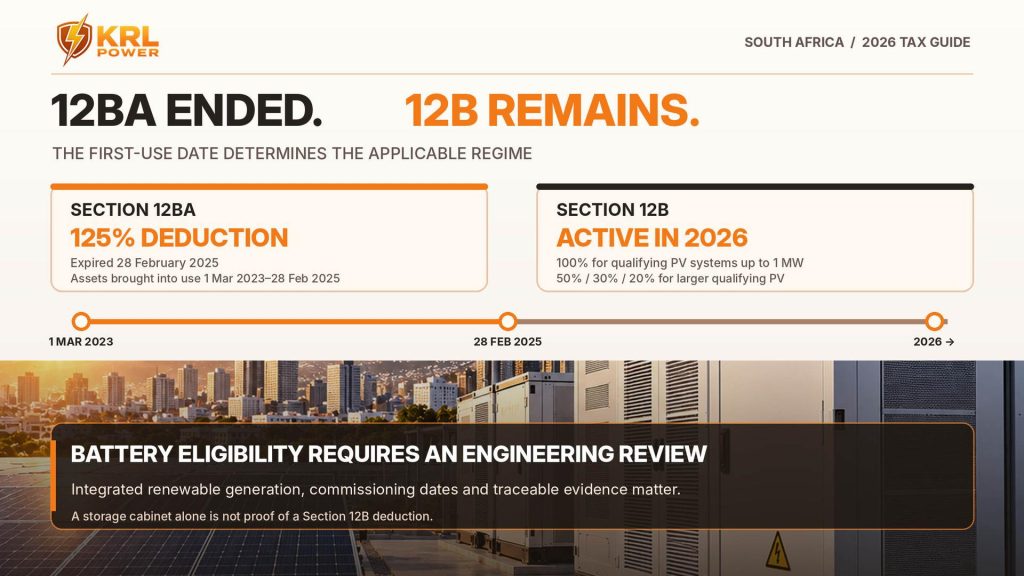
Avant d’établir un modèle de flux de trésorerie, fixez un fait : la date de mise en service du système. Elle détermine la section applicable, et vous ne pouvez pas la corriger après coup.
| Section 12BA (majorée, temporaire) | Section 12B (permanente) | |
|---|---|---|
| Situation en 2026 | Expirée. Couvrait les actifs mis en service du 1er mars 2023 au 28 février 2025 | En vigueur |
| Taux de déduction | 125% dès la première année | 100% dès la première année pour les systèmes PV jusqu’à 1 MW. 50% / 30% / 20% sur trois ans pour le PV au-delà de 1 MW, l’éolien, l’hydroélectricité (≤30 MW) et la biomasse |
| Seuil de puissance | Aucun | 1 MW est le seuil entre le traitement à 100% et celui à 50/30/20 pour le solaire PV |
| État de l’actif | Explicitement neuf et inutilisé | Détenu par le contribuable et mis en service pour la première fois dans le cadre de son activité |
| Batteries | Uniquement dans le cadre d’un système de production renouvelable admissible | Même condition : uniquement en tant que partie intégrante d’un système de production admissible |
| Pertinence actuelle | Défense lors d’un contrôle des déclarations déjà déposées | Tous les nouveaux projets |
Conséquences pratiques :
- Un projet mis en service en mars 2025 ou ultérieurement ne peut pas bénéficier des 125%, quelle que soit la date de commande ou de paiement. Si un fournisseur vous annonce encore « 125% » pour une nouvelle installation, considérez cela comme un signal d’alerte concernant le reste de sa proposition.
- SARS peut encore examiner une demande de déduction 12BA que vous avez déjà déposée. SARS peut généralement établir une imposition supplémentaire dans un délai de trois ans suivant l’imposition initiale. En cas de fausse déclaration ou de non-divulgation, cette limite ne s’applique pas. Une déduction 12BA demandée pour une année d’imposition 2024 ou début 2025 reste donc pleinement susceptible d’examen en 2026 et 2027.
2. Les calculs du directeur financier : ce que vaut réellement la déduction
Prenons un même projet illustratif tout au long du guide : R10,000,000 tout compris pour un système hybride d’environ 750 kWp de PV en toiture, des onduleurs/PCS et environ 1 MWh de stockage commercial par batteries (par exemple, quatre armoires KRL de 125 kW / 261 kWh). Cela comprend les fixations, le câblage, l’installation et la mise en service. L’entreprise est imposée au taux de 27%.
2.1 L’économie d’impôt en trésorerie selon chaque régime
| Scénario | Déduction en année 1 | Économie d’impôt en trésorerie en année 1 | Années 2–3 |
|---|---|---|---|
| Section 12BA (mis en service avant le 1er mars 2025) | R12,500,000 (125%) | R3,375,000 (33.75% du coût) | — |
| Section 12B, PV jusqu’à 1 MW (notre exemple actuel) | R10,000,000 (100%) | R2,700,000 (27% du coût) | — |
| Section 12B, PV au-delà de 1 MW | R5,000,000 (50%) | R1,350,000 | R810,000 en année 2, R540,000 en année 3 |
| La batterie ne satisfait pas au critère de « partie intégrante » | La partie batterie relève alors des déductions ordinaires pour usure | Sensiblement inférieure et étalée sur plusieurs années | — |
Deux points souvent mal compris par les directeurs financiers :
- La Section 12B offre surtout un avantage de calendrier. Sur la durée de vie de l’actif, vous déduiriez de toute façon l’essentiel de ce coût au moyen des déductions ordinaires pour immobilisations. Ce que l’incitation vous apporte, c’est la trésorerie immédiatement. Dans un contexte de taux d’intérêt élevés, cet avantage est considérable. Modélisez-le comme un gain de valeur actuelle nette, et non comme de « l’argent gratuit ».
- La batterie représente souvent 30–45% des dépenses d’investissement. Si SARS la considère comme un actif autonome, vous perdez la déduction sur une part importante du projet. La section 3 explique comment cela se produit.
2.2 Économies d’exploitation : un délai de récupération défendable devant votre conseil d’administration
Vous verrez des présentations promettant un « retour sur investissement en moins de deux ans ». Considérez-les avec prudence. Votre comité financier, l’équipe de crédit de votre banque et vos auditeurs soumettront tous le modèle à des tests de résistance. Un modèle qui ne fonctionne qu’avec les hypothèses les plus favorables nuira à votre crédibilité et à celle de votre fournisseur.
Un modèle défendable pour notre exemple de R10 millions utilise les hypothèses suivantes :
| Facteur de valeur | Hypothèse illustrative | Valeur annuelle |
|---|---|---|
| Autoconsommation PV | ~1.15 GWh/an à un tarif commercial moyen pondéré de ~R2.30/kWh | ~R2.6m |
| Déplacement de la consommation de pointe par batterie et réduction des frais de puissance | ~0.9 MWh utilisables, ~300 cycles/an, écart heures pleines–heures creuses dans les tarifs horaires | ~R0.4–0.6m |
| Diesel et temps d’arrêt évités | Très dépendant du site. Le délestage s’est atténué depuis 2024 : ne fondez donc pas votre argumentaire sur lui | R0 – R0.5m+ |
| Avantage annuel avant impôt | ~R3.0–3.7m |
N’oubliez pas que les économies d’électricité augmentent le bénéfice imposable. Sur une base après impôt , votre avantage annuel représente environ 73% des chiffres ci-dessus.
Résultat : après l’économie d’impôt de R2.7m en première année au titre de la Section 12B, votre trésorerie nette exposée au risque tombe à ~R7.3m. Cela donne un délai de récupération après impôt d’environ 2.7 à 3.5 ans, selon la structure tarifaire, le profil de charge et l’exposition au diesel. Les hausses tarifaires renforcent l’intérêt du projet chaque année : NERSA a approuvé une hausse à deux chiffres des tarifs d’Eskom pour 2025/26, puis d’autres augmentations.
C’est un excellent rendement pour un actif de 15 ans. C’est aussi un chiffre que vous pouvez défendre, ce qui compte davantage qu’une annonce accrocheuse qui s’effondre à l’examen.
3. Les trois pièges : pourquoi SARS refuse les demandes relatives au stockage par batteries
Pendant la période 12BA, les trois mêmes faiblesses revenaient sans cesse dans les demandes rejetées ou contestées. Aucune ne dépend de la qualité de la batterie. Elles dépendent de la conception et de la documentation.
Piège 1 : le BESS « autonome »
Les Sections 12B et 12BA favorisent les actifs utilisés dans la production d’électricité à partir de sources renouvelables déterminées. Une batterie ne produit rien. SARS et le Trésor national n’acceptent le stockage que lorsqu’il constitue une partie intégrante d’un système de production admissible.
Ce qui échoue :
- Un parc de batteries installé uniquement pour assurer le secours pendant le délestage, rechargé depuis Eskom ou le réseau municipal.
- Une batterie ajoutée ultérieurement à un site en « rénovation », sans lien fonctionnel avec une installation PV sur place.
- Un système de stockage bien plus grand que ce que le PV peut jamais recharger. Ce dimensionnement ne se justifie que par l’arbitrage sur le réseau, et suscite des questions.
Ce qui résiste à l’examen :
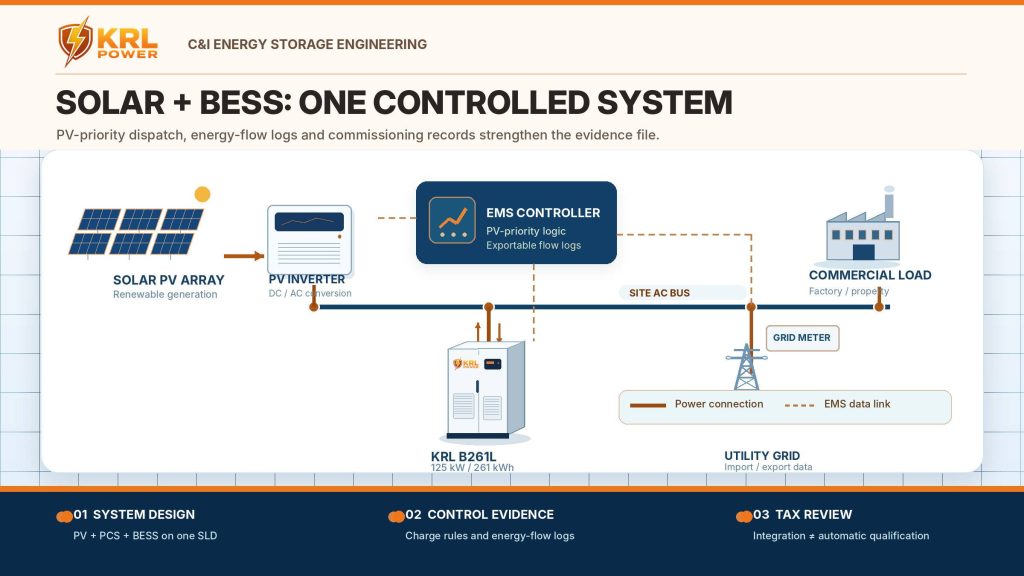
- A hybrid architecture, DC-coupled or a controlled AC-coupled design, where the battery's main job is to capture and shift on-site solar generation.
- Un energy management system (EMS) set to give PV charging priority. Any grid-charging rules should be deliberate and documented. Agree your grid-charging policy with your tax practitioner avant commissioning.
- Relevés des flux d’énergie indiquant quelle part de la charge de la batterie provient du PV sur site au fil du temps.
- Devis, contrats et factures présentant le stockage comme un composant d’un système unique associant solaire et stockage, et non comme un achat distinct de secours.
Piège 2 : la provenance — « neuf et inutilisé », preuves à l’appui
Pour les demandes 12BA, la loi exigeait que les actifs soient neufs et inutilisés. Au titre de la Section 12B, l’actif doit appartenir au contribuable et être mis en service pour la première fois dans le cadre de son activité. SARS vérifie aussi le coût : la déduction est limitée au coût réel ou au prix au comptant de pleine concurrence, le montant le plus faible étant retenu.
Dans les deux cas, votre dossier doit permettre de répondre à trois questions : Qu’avons-nous acheté exactement ? Auprès de qui ? À quel coût réel ?
C’est là que les armoires bon marché assemblées localement deviennent un problème fiscal, et pas seulement technique. Le marché sud-africain comprend des blocs-batteries fabriqués à partir de :
- Cellules de seconde vie ou « de catégorie B » récupérées dans d’autres applications.
- Cellules pour lesquelles il n’existe aucun historique de lot traçable jusqu’au fabricant des cellules.
- Importations avec des documents douaniers et de facturation qui ne correspondent pas aux équipements sur site.
Si votre fournisseur ne peut pas relier les numéros de série sur site aux rapports d’essais en usine, aux données des lots de cellules et aux documents de dédouanement, vous ne pouvez pas montrer à SARS ce que vous possédez. Vous ne pouvez pas non plus le montrer à votre assureur.
Piège 3 : « mis en service » signifie mis sous tension, mis en service et documenté
Un équipement entreposé dans un entrepôt le 28 février, ou à la clôture de votre exercice, n’a pas été mis en service. SARS recherchera des preuves que le système a été installé, mis sous tension, mis en service et effectivement exploité dans le cadre de votre activité. Cela implique :
- A signed commissioning / site acceptance report with a date.
- An electrical Certificate of Compliance (CoC).
- Enregistrement ou autorisation du générateur décentralisé auprès de votre municipalité ou d’Eskom, lorsque cela est requis.
- Premières données d’exploitation issues de l’EMS ou de la plateforme de surveillance.
Des travaux prolongés sur site, une validation électrique retardée et des retards d’autorisation de raccordement peuvent reporter la date de « mise en service » à l’exercice fiscal suivant. Pour un projet 12BA, le même retard pourrait entraîner la perte totale des 125%.
Ce que coûte réellement une demande rejetée
Si SARS refuse la déduction, vous remboursez l’impôt, les intérêts et une pénalité pour sous-déclaration au titre du Tax Administration Act. Le taux dépend du comportement :
| Constat de SARS | Cas standard |
|---|---|
| Absence de diligence raisonnable lors de l’établissement de la déclaration | 25% |
| Absence de motifs raisonnables justifiant la position fiscale retenue | 50% |
| Négligence grave | 100% |
| Fraude fiscale intentionnelle | 150% (jusqu’à 200% pour les cas de récidive ou d’obstruction) |
Pour la plupart des entreprises ayant présenté une demande de bonne foi, une déduction de batterie refusée relève des deux premières lignes. Sur une partie batterie de R3m, cela représente R810,000 d’impôt, plus R200,000 à R400,000 de pénalités, plus les intérêts. Votre défense repose sur une position bien documentée et un avis écrit de votre praticien fiscal, établi avant le dépôt de la déclaration.
4. Le dossier de contrôle en cinq documents : ce que demanderont SARS, votre banque et votre assureur
Trois parties examineront votre projet : SARS, le service de financement vert de votre banque (Standard Bank, Absa, Nedbank, FNB et autres), ainsi que votre assureur de biens immobiliers commerciaux. Leurs questions se recoupent. Constituez un dossier unique répondant aux trois.
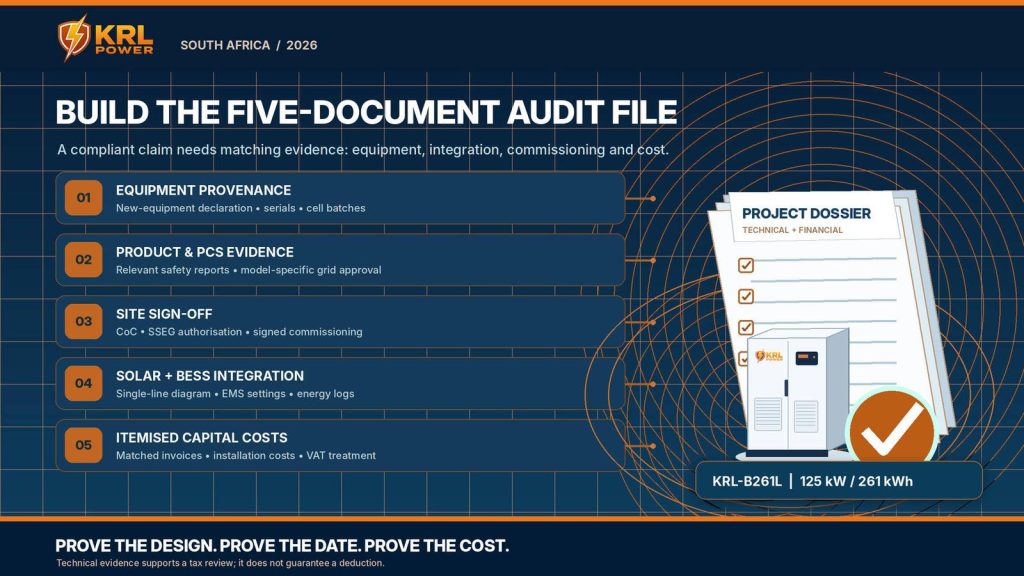
Document 1 : provenance et déclaration d’« équipement neuf »
- Déclaration du fabricant indiquant que l’équipement est neuf et inutilisé, avec la liste des numéros de série.
- Traçabilité au niveau des cellules: fabricant des cellules, données de lot et rapports d’essais en usine des blocs-batteries et des armoires.
- Facture commerciale, liste de colisage, connaissement et documents de dédouanement qui correspondent aux numéros de série installés sur site.
Document 2 : certification des produits
- IEC 62619: exigences de sécurité pour les batteries industrielles au lithium.
- Rapport d’essai UL 9540A: la méthode d’essai de propagation d’incendie par emballement thermique que les assureurs et les ingénieurs en sécurité incendie demandent de plus en plus pour les bâtiments commerciaux.
- IEC 62477-1 / IEC 62109 (selon le cas) pour les équipements de conversion de puissance.
- NRS 097-2-1: South Africa's grid-interconnection requirements for embedded generation. This applies to the grid-tied inverter/PCS. Make sure the specific model installed is on the approved list of your municipality or Eskom.
- UN 38.3: sécurité du transport des modules de batteries au lithium.
Document 3 : conformité de l’installation et autorisation de raccordement
- Certificate of Compliance (CoC) under SANS 10142-1, issued by a registered electrical contractor. Include embedded-generation requirements (SANS 10142-1-2) where applicable.
- Enregistrement ou approbation de la production décentralisée à petite échelle (SSEG) auprès de votre municipalité ou d’Eskom.
- Rapport de mise en service et de réception sur site, daté et signé. Ce document établit votre date de « mise en service ».
Document 4 : preuves d’intégration
- Schéma unifilaire (SLD) représentant le champ PV, les onduleurs/PCS, la batterie et le point de raccordement comme un système unique.
- Logique de commande de l’EMS: comment le système donne la priorité à la recharge PV et dans quelles circonstances, le cas échéant, il se recharge sur le réseau.
- Rapports exportables sur les flux d’énergie: production PV, recharge de la batterie par le PV, décharge de la batterie et soutirage du réseau. Conservez-les pendant au moins cinq ans.
Document 5 : ventilation de la facture CAPEX
La présentation des coûts sur les factures détermine largement la facilité avec laquelle ils peuvent être déduits. Convenez de la structure avec votre EPC et votre praticien fiscal avant l’envoi du bon de commande.
| Poste de coût | Traitement habituel (à confirmer avec votre praticien) |
|---|---|
| Modules PV, onduleurs/PCS, armoires de batteries, matériel EMS | Principaux actifs admissibles |
| Structures de fixation, câblage DC/AC, appareillage de commutation dédié au système | Font généralement partie du coût du système admissible |
| Main-d’œuvre directement affectée à l’installation, au montage et à la mise en service | Généralement incluse dans le coût direct d’installation |
| Travaux de génie civil et fondations dédiés au système | Nécessitent une analyse au cas par cas. À détailler séparément |
| Améliorations générales du bâtiment, réparations de toiture, travaux électriques sans lien avec le système | Ne font habituellement pas partie de l’actif admissible |
| Intérêts et frais de financement | Ne font pas partie du coût de l’actif. À traiter séparément |
| TVA déductible sur les achats (pour les assujettis à la TVA) | Exclue de la base de coût lorsqu’elle peut être récupérée |
| Garanties prolongées et contrats O&M | Habituellement traités comme des dépenses d’exploitation, et non d’investissement |
Autre point à retenir : si vous vendez ou cédez ensuite les actifs, les déductions obtenues peuvent être réintégrées et imposées. Intégrez cet élément dans vos plans de sortie ou de refinancement.
5. Vous avez déjà demandé la déduction 12BA ? Vérifiez en 15 minutes votre préparation à un contrôle
Si votre entreprise a demandé la déduction de 125% pour un projet solaire avec stockage, vérifiez dès maintenant votre dossier à l’aide de ces questions :
- Existe-t-il un rapport de mise en service daté montrant que le système fonctionnait au plus tard le 28 février 2025 (ou pendant l’année d’imposition visée par la demande) ?
- Existe-t-il un CoC and, where required, grid or municipal authorisation with dates that fit the claim?
- Pouvez-vous faire correspondre chaque numéro de série de batterie sur site aux documents du fabricant, aux documents douaniers et aux factures ?
- Disposez-vous d’une déclaration du fabricant attestant l’état neuf et inutilisé?
- Does the SLD and EMS configuration show the battery working as part of the PV system?
- Pouvez-vous exporter les données historiques des flux d’énergie montrant une recharge provenant du PV ?
- Are non-qualifying costs (finance, general building works, O&M) excluded from the deduction?
- Disposez-vous d’une position technique écrite de votre praticien fiscal sur l’inclusion de la batterie ?
Si vous avez répondu « non » à au moins deux questions, faites intervenir votre praticien fiscal dès maintenant. Les lacunes repérées et corrigées avant que SARS pose des questions sont traitées très différemment de celles que SARS découvre en premier. Selon le tableau des pénalités, une divulgation volontaire effectuée avant un avis de contrôle peut réduire fortement la pénalité, souvent jusqu’à zéro.
6. Le rôle de KRL Power : du matériel accompagné de ses propres justificatifs
La plupart des fournisseurs vous vendent une armoire. C’est à vous de réunir les preuves, des mois plus tard, lorsqu’arrive un courrier de SARS ou un examen des clauses bancaires. Nous adoptons l’approche inverse : la documentation est conçue et livrée avec le matériel.
Un dossier de conformité fiscale et financière avec chaque système. Les systèmes de stockage C&I de KRL, de l’armoire 125 kW / 261 kWh aux projets de plusieurs MWh, sont livrés avec un dossier de projet comprenant :
- Déclaration d’usine attestant l’état neuf des équipements, avec correspondance des numéros de série.
- Documents de traçabilité des cellules jusqu’à l’armoire.
- Rapports de certification pour la configuration livrée.
- Schémas unifilaires hybrides de référence pour votre EPC et votre entrepreneur électricien.
Il est structuré autour du dossier en cinq documents présenté ci-dessus, afin que votre praticien fiscal, votre prêteur et votre assureur travaillent tous à partir du même dossier.
Provenance directe d’usine. Nous maîtrisons la chaîne, de l’approvisionnement en cellules qualifiées à l’intégration des blocs-batteries et des armoires, puis aux essais de réception en usine. C’est pourquoi nous pouvons relier le numéro de série présent sur votre site à ses dossiers de production. Les armoires assemblées de manière artisanale ne le permettent généralement pas.
Priorité au solaire dès la conception. Les systèmes KRL sont conçus pour un fonctionnement hybride PV avec stockage. Le contrôleur intégré coordonne le PV, le stockage, le réseau et, si nécessaire, le diesel, avec une recharge à priorité PV configurable. Il produit des rapports exportables sur les flux d’énergie que votre praticien fiscal peut joindre au dossier.
Préfabrication pour une mise en service rapide. Les armoires préintégrées et testées en usine réduisent les travaux d’intégration sur site. Cela raccourcit le délai entre la livraison et la signature du rapport de mise en service, ce qui protège votre date de « mise en service » lorsque la clôture de l’exercice approche.
Une précision sur les responsabilités : Aucun fournisseur d’équipements ne peut garantir un résultat fiscal, et vous devez vous méfier de ceux qui le prétendent. Votre praticien fiscal détermine comment demander la déduction, et SARS décide de l’accepter ou non. Ce que nous garantissons, c’est que les preuves techniques et de provenance nécessaires à votre praticien existent, correspondent aux équipements installés et arrivent à temps.
Ne laissez pas des documents manquants vous faire perdre la déduction
L’ère des 125% est terminée. La Section 12B offre toujours une importante économie d’impôt en trésorerie dès la première année, et les tarifs d’électricité continuent d’augmenter. Pour les entreprises sud-africaines, un système solaire avec stockage bien conçu reste l’un des projets d’investissement offrant les meilleurs rendements.
Une armoire moins chère peut facilement vous coûter davantage si elle vous fait perdre la déduction. Celle-ci n’est valable que si la conception, la provenance et les documents la justifient.
L’examen du projet couvre votre profil de charge, le dimensionnement du stockage KRL couplé au PV et les preuves techniques dont votre praticien fiscal aura besoin.
Avertissement : cet article fournit des informations générales fondées sur l’Income Tax Act et le Tax Administration Act, tels qu’ils sont publiquement compris à la date de révision (octobre 2026). Il ne constitue pas un conseil fiscal, juridique ou financier. Les conséquences fiscales dépendent de votre situation précise. Consultez un praticien fiscal agréé avant de demander une déduction. Les chiffres sont illustratifs.
À propos des auteurs : l’équipe d’ingénierie du stockage C&I et de financement de projets de KRL Power conçoit et livre des systèmes commerciaux et industriels de stockage d’énergie par batteries pour des marchés dont l’Afrique du Sud, en collaboration avec des EPC locaux, des entrepreneurs électriciens et des conseillers fiscaux sur des projets hybrides PV avec stockage.