بقلم فريق هندسة التخزين التجاري والصناعي وتمويل المشاريع في KRL Power · آخر مراجعة: أكتوبر 2026
"أنفق R10 مليون على الطاقة الشمسية والتخزين، وستعيد إليك SARS مبلغ R3.375 مليون في السنة الأولى."
على مدى عامين، كانت هذه الجملة تستهل تقريبًا كل عرض تجاري للطاقة الشمسية في جنوب أفريقيا. وكانت صحيحة — فبموجب المادة 12BA، كان بإمكان الشركة التي تضع أصولًا جديدة للطاقة المتجددة قيد الاستخدام أن تخصم 125% من التكلفة في السنة الأولى. وبمعدل ضريبة دخل الشركات البالغ 27%، يعادل ذلك وفرًا نقديًا ضريبيًا قدره 33.75% من الاستثمار.
إليك ما تغفله كثير من تلك العروض في 2026: انتهى سريان المادة 12BA في 28 فبراير 2025. ولم تُجدَّد في ميزانية 2025، ولم تُعِدها ميزانية 2026.
وهذا يترك المديرين الماليين أمام سؤالين مختلفين تمامًا:
- If you're buying now: what does the permanent المادة 12B allowance give you on a solar-plus-storage project — and will the battery portion survive scrutiny?
- إذا سبق لك المطالبة بموجب 12BA: هل ملفك جاهز للتحقق أو التدقيق من جانب SARS، والذي قد يأتي حتى بعد سنوات من تقديم الإقرار؟
نحن نصنع ونورّد أنظمة تخزين طاقة البطاريات التجارية (BESS) للمواقع في جنوب أفريقيا، ونرى هذين السؤالين على جدول أعمال كل لجنة مالية. يقدم لك هذا الدليل الأرقام والمزالق والمستندات. استخدمه كوثيقة عمل إلى جانب ممارس الضرائب المسجَّل الذي تتعامل معه — لا بديلًا عنه.
أهم النقاط
- المادة 12BA (125%) انطبقت فقط على الأصول المؤهلة التي وُضعت قيد الاستخدام بين 1 مارس 2023 و28 فبراير 2025. وكل ما دخل الخدمة بعد ذلك التاريخ يخضع للمادة 12B.
- المادة 12B دائمة: 100% في السنة الأولى لأنظمة الطاقة الشمسية الكهروضوئية حتى 1 MW، و 50/30/20 على مدى ثلاث سنوات للأنظمة الكهروضوئية الأكبر ومصادر الطاقة المتجددة الأخرى المؤهلة.
- Batteries are not a renewable energy source. They can qualify only as an integral part of a qualifying generation system. A standalone, grid-charged battery doesn't qualify.
- تكلفة المطالبة المرفوضة تتجاوز الخصم المفقود. فسيتعين عليك سداد الضريبة، مضافًا إليها الفائدة، وغرامة التصريح بأقل من المستحق التي تبدأ من 25% في حالة "عدم بذل العناية المعقولة" وقد ترتفع كثيرًا.
- الأدلة هي التي تحسم المطالبة. فتصميم النظام وسجلات مصدر المعدات وإدخالها الخدمة وإصدار الفواتير هي التي تحدد مدى صمود الخصم أمام التدقيق.
1. المادة 12BA مقابل المادة 12B: ما الذي ينطبق فعليًا على مشروعك؟
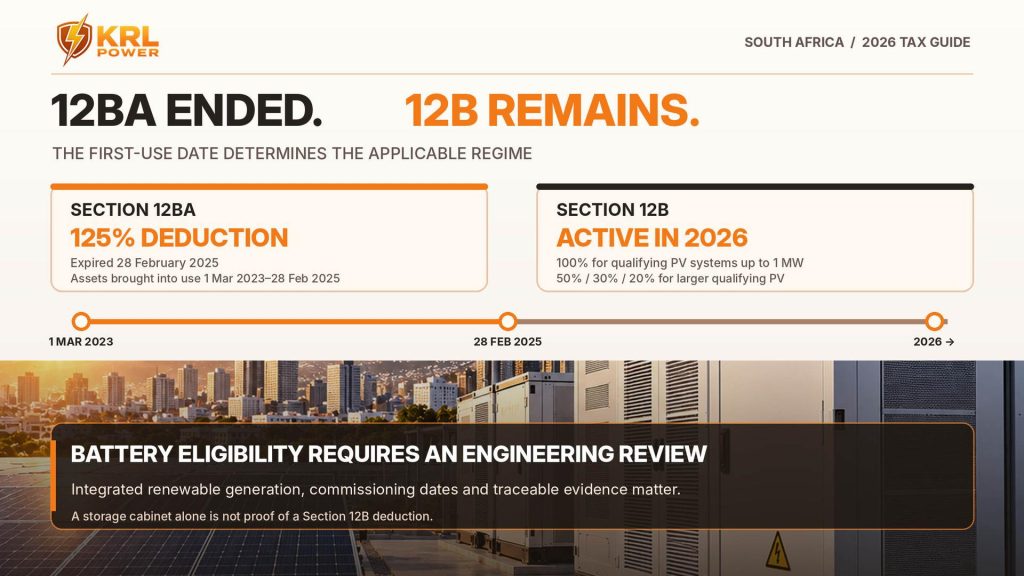
قبل أن يبني أي شخص نموذجًا للتدفقات النقدية، احسم حقيقة واحدة: تاريخ وضع النظام قيد الاستخدام. فهو الذي يحدد المادة المنطبقة، ولا يمكنك تغييره بأثر رجعي.
| المادة 12BA (معززة ومؤقتة) | المادة 12B (دائمة) | |
|---|---|---|
| الحالة في 2026 | انتهى سريانها. شملت الأصول الموضوعة قيد الاستخدام من 1 مارس 2023 – 28 فبراير 2025 | سارية |
| معدل الخصم | 125% في السنة الأولى | 100% في السنة الأولى للأنظمة الكهروضوئية حتى 1 MW. 50% / 30% / 20% على مدى ثلاث سنوات للأنظمة الكهروضوئية التي تتجاوز 1 MW، وطاقة الرياح والطاقة الكهرومائية (≤30 MW) والكتلة الحيوية |
| حد الحجم | لا شيء | 1 MW هو الحد الفاصل بين معاملة 100% ومعاملة 50/30/20 للطاقة الشمسية الكهروضوئية |
| حالة الأصل | يشترط صراحةً أن تكون جديدة وغير مستخدمة | مملوكة للمكلَّف بالضريبة و موضوعة قيد الاستخدام لأول مرة في نشاطه التجاري |
| البطاريات | فقط بوصفها جزءًا من نظام توليد طاقة متجددة مؤهل | كذلك: فقط بوصفها جزءًا لا يتجزأ من نظام توليد مؤهل |
| موضع الأهمية الآن | الدفاع أثناء التدقيق عن الإقرارات المقدمة بالفعل | جميع المشاريع الجديدة |
ما يعنيه ذلك عمليًا:
- المشروع الذي دخل الخدمة في مارس 2025 أو بعده لا يمكنه المطالبة بنسبة 125%، بصرف النظر عن تاريخ طلبه أو دفع ثمنه. وإذا كان المورّد لا يزال يعرض عليك "125%" لتركيب جديد، فاعتبر ذلك تحذيرًا بشأن بقية العرض.
- لا يزال بإمكان SARS مراجعة مطالبة 12BA سبق أن قدمتها. ويمكن لـSARS عمومًا إصدار ربط ضريبي إضافي خلال ثلاث سنوات من الربط الأصلي. وإذا حدث تحريف للحقائق أو عدم إفصاح، فلا يسري ذلك الحد الزمني. لذلك، يظل خصم 12BA المطالب به لسنة تقدير ضريبي في 2024 أو أوائل 2025 قابلًا للمراجعة تمامًا في 2026 و2027.
2. حسابات المدير المالي: القيمة الحقيقية للخصم
لنستخدم مشروعًا توضيحيًا واحدًا في جميع الأمثلة: R10,000,000 شاملةً جميع التكاليف لنظام هجين يضم نحو 750 kWp من الألواح الكهروضوئية على السطح، وعواكس/PCS، ونحو 1 MWh من تخزين البطاريات التجاري (على سبيل المثال، أربع خزائن KRL بمواصفات 125 kW / 261 kWh). وتشمل هياكل التثبيت والكابلات والتركيب وإدخال النظام الخدمة. وتدفع الشركة ضريبة بنسبة 27%.
2.1 الوفر النقدي الضريبي في كل نظام
| السيناريو | الخصم في السنة 1 | الوفر النقدي الضريبي في السنة 1 | السنتان 2–3 |
|---|---|---|---|
| المادة 12BA (دخل الخدمة قبل 1 مارس 2025) | R12,500,000 (125%) | R3,375,000 (33.75% من التكلفة) | — |
| المادة 12B، الأنظمة الكهروضوئية حتى 1 MW (مثالنا اليوم) | R10,000,000 (100%) | R2,700,000 (27% من التكلفة) | — |
| المادة 12B، الأنظمة الكهروضوئية فوق 1 MW | R5,000,000 (50%) | R1,350,000 | R810,000 في السنة 2، وR540,000 في السنة 3 |
| البطارية لا تستوفي اختبار "الجزء الذي لا يتجزأ" | يعود جزء البطارية إلى خصومات الاستهلاك المعتادة | أقل بكثير وموزَّع على عدة سنوات | — |
نقطتان كثيرًا ما يخطئ فيهما المديرون الماليون:
- تكمن فائدة المادة 12B أساسًا في التوقيت. فعلى مدى عمر الأصل، ستطالب بمعظم هذه التكلفة على أي حال من خلال الخصومات الرأسمالية العادية. وما يمنحك إياه الحافز هو النقد الآن. وفي بيئة تتسم بارتفاع أسعار الفائدة، لذلك قيمة كبيرة. نمذجه بوصفه مكسبًا في صافي القيمة الحالية، لا بوصفه "مالًا مجانيًا".
- غالبًا ما تمثل البطارية 30–45% من النفقات الرأسمالية. وإذا عاملتها SARS بوصفها أصلًا مستقلًا، فستفقد الخصم على حصة كبيرة من المشروع. ويوضح القسم 3 كيف يحدث ذلك.
2.2 الوفورات التشغيلية: فترة استرداد يمكنك الدفاع عنها أمام مجلس الإدارة
سترى عروضًا تقديمية تعد بـ"استرداد في أقل من عامين". تعامل معها بحذر. فاللجنة المالية وفريق الائتمان في بنكك ومدققو حساباتك سيختبرون جميعًا متانة النموذج. والنموذج الذي لا ينجح إلا في ظل أفضل الافتراضات سيضر بمصداقيتك ومصداقية مورّدك.
يستخدم النموذج القابل للدفاع عنه لمثالنا البالغ R10 مليون هذه الافتراضات:
| عامل القيمة | افتراض توضيحي | القيمة السنوية |
|---|---|---|
| الاستهلاك الذاتي للطاقة الكهروضوئية | ~1.15 GWh/yr بتعرفة تجارية مركبة تبلغ ~R2.30/kWh | ~R2.6m |
| نقل الطاقة بعيدًا عن أوقات الذروة باستخدام البطارية وخفض رسوم الطلب | ~0.9 MWh قابلة للاستخدام، و~300 دورة/سنة، وفارق تعرفة الذروة وخارج الذروة في تعريفات وقت الاستخدام | ~R0.4–0.6m |
| تكاليف الديزل والتوقف المتجنَّبة | يعتمد بشدة على الموقع. وقد خفّ فصل الأحمال منذ 2024، فلا تبنِ دراسة الجدوى عليه | R0 – R0.5m+ |
| المنفعة السنوية قبل الضريبة | ~R3.0–3.7m |
تذكّر أن وفورات الكهرباء تزيد الربح الخاضع للضريبة. وعلى أساس ما بعد الضريبة ، تبلغ منفعتك السنوية نحو 73% من الأرقام أعلاه.
النتيجة: بعد الوفر الضريبي البالغ R2.7m في السنة الأولى بموجب المادة 12B، فإن صافي النقد المعرَّض للمخاطر ينخفض إلى ~R7.3m. وهذا يعطي فترة استرداد بعد الضريبة تبلغ نحو 2.7 إلى 3.5 سنوات، حسب هيكل التعرفة ومنحنى الأحمال ومدى الاعتماد على الديزل. وتزيد ارتفاعات التعرفة من قوة الجدوى كل عام: فقد أقرت NERSA زيادة لـEskom بنسبة من خانتين لعام 2025/26 وزيادات أخرى بعد ذلك.
إنه عائد ممتاز لأصل عمره 15 عامًا. وهو أيضًا رقم يمكنك الدفاع عنه، وهذا أهم من رقم جذاب ينهار عند المراجعة.
3. المزالق الثلاثة: لماذا ترفض SARS مطالبات تخزين البطاريات
خلال فترة 12BA، تكررت نقاط الضعف الثلاث نفسها مرارًا في المطالبات المرفوضة أو المطعون فيها. ولا تعتمد أي منها على جودة البطارية، بل تعتمد على التصميم والتوثيق.
المزلق 1: فخ "BESS المستقل"
تكافئ المادتان 12B و12BA الأصول المستخدمة في توليد الكهرباء من مصادر متجددة محددة. والبطارية لا تولّد شيئًا. ولا تقبل SARS والخزانة الوطنية التخزين إلا عندما يشكّل جزءًا لا يتجزأ من نظام توليد مؤهل.
ما لا يصمد:
- مجموعة بطاريات مركَّبة فقط كاحتياط لفصل الأحمال، وتُشحن من Eskom أو شبكة البلدية.
- بطارية "تحديثية" تُضاف إلى الموقع لاحقًا، دون رابط وظيفي مع محطة كهروضوئية في الموقع.
- نظام تخزين أكبر بكثير مما يمكن للنظام الكهروضوئي شحنه. ولا يكون هذا الحجم منطقيًا إلا لاستغلال فروق أسعار الشبكة، وهو يثير التساؤلات.
ما يصمد:
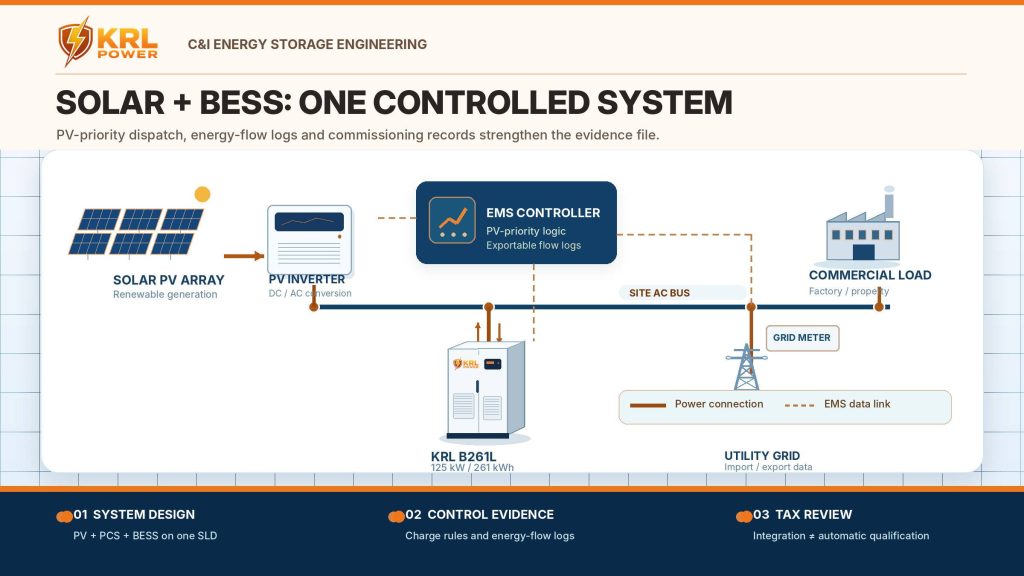
- A hybrid architecture, DC-coupled or a controlled AC-coupled design, where the battery's main job is to capture and shift on-site solar generation.
- و energy management system (EMS) set to give PV charging priority. Any grid-charging rules should be deliberate and documented. Agree your grid-charging policy with your tax practitioner قبل commissioning.
- سجلات تدفق الطاقة التي تُظهر مقدار شحن البطارية الآتي من الطاقة الكهروضوئية في الموقع بمرور الوقت.
- عروض أسعار وعقود وفواتير تقدّم التخزين بوصفه مكوّنًا واحدًا من نظام واحد يجمع الطاقة الشمسية والتخزين، لا عملية شراء منفصلة للطاقة الاحتياطية.
المزلق 2: مصدر المعدات — "جديدة وغير مستخدمة"، وإثبات ذلك
بالنسبة إلى مطالبات 12BA، اشترط القانون أن تكون الأصول جديدة وغير مستخدمة. وبموجب المادة 12B، يجب أن يكون الأصل مملوكًا للمكلَّف بالضريبة وموضوعًا قيد الاستخدام لأول مرة في نشاطه التجاري. وتختبر SARS أيضًا التكلفة: فالخصم محدود بالتكلفة الفعلية أو بالسعر النقدي في معاملة بين أطراف مستقلة، أيهما أقل.
في الحالتين، يجب أن يكون ملفك قادرًا على الإجابة عن ثلاثة أسئلة: ما الذي اشتريناه بالضبط؟ وممّن؟ وبأي تكلفة حقيقية؟
هنا تصبح الخزائن الرخيصة المجمَّعة محليًا مشكلة ضريبية، لا هندسية فحسب. فسوق جنوب أفريقيا يضم حزم بطاريات مصنوعة من:
- خلايا مستخدمة في حياة ثانية أو من "الفئة B" مأخوذة من تطبيقات أخرى.
- خلايا لا تتوفر لها سجلات دفعات قابلة للتتبع وصولًا إلى الشركة المصنّعة للخلايا.
- واردات لها سجلات جمركية وفواتير لا تتطابق مع المعدات في الموقع.
إذا لم يتمكن مورّدك من ربط الأرقام التسلسلية في الموقع بسجلات اختبارات المصنع وبيانات دفعات الخلايا ووثائق التخليص، فلن تتمكن من إثبات ما تملكه لـSARS. ولن تتمكن من إثباته لشركة التأمين أيضًا.
المزلق 3: "الوضع قيد الاستخدام" يعني التوصيل بالطاقة والإدخال في الخدمة والتوثيق
المعدات الموجودة في مستودع في 28 فبراير، أو عند نهاية سنتك المالية، لم تُوضع قيد الاستخدام. وستبحث SARS عن أدلة على أن النظام قد رُكّب ووُصل بالطاقة وأُدخل الخدمة وأصبح يعمل فعليًا في نشاطك التجاري. وهذا يعني:
- A signed commissioning / site acceptance report with a date.
- An electrical Certificate of Compliance (CoC).
- تسجيل المولّد المدمج أو الحصول على ترخيص له لدى بلديتك أو Eskom، حيثما كان ذلك مطلوبًا.
- بيانات التشغيل الأولى من EMS أو منصة المراقبة.
قد تؤدي أعمال الموقع الطويلة وتأخر اعتماد الأعمال الكهربائية وتراكم طلبات تراخيص الشبكة إلى ترحيل تاريخ "الوضع قيد الاستخدام" إلى السنة الضريبية التالية. وفي مشروع 12BA، قد يؤدي التأخير نفسه إلى فقدان نسبة 125% بالكامل.
التكلفة الفعلية للمطالبة المرفوضة
إذا رفضت SARS الخصم، فإنك تسدد الضريبة، مضافًا إليها الفائدة و غرامة التصريح بأقل من المستحق بموجب قانون إدارة الضرائب. ويتوقف المعدل على السلوك:
| استنتاج SARS | الحالة القياسية |
|---|---|
| عدم بذل العناية المعقولة عند تعبئة الإقرار | 25% |
| عدم وجود أسس معقولة للموقف الضريبي المتَّخذ | 50% |
| الإهمال الجسيم | 100% |
| التهرب الضريبي المتعمَّد | 150% (حتى 200% في الحالات المتكررة أو المعطِّلة) |
بالنسبة لمعظم الشركات التي طالبت بحسن نية، يقع خصم البطارية المرفوض ضمن الصفين الأولين. وعلى جزء بطارية بقيمة R3m، يعني ذلك R810,000 من الضرائب، إضافةً إلى R200,000 إلى R400,000 من الغرامات، مضافًا إليها الفائدة. ودفاعك هو موقف موثَّق جيدًا ورأي مكتوب من ممارس الضرائب، مُعدّ قبل تقديم الإقرار.
4. ملف التدقيق ذو الوثائق الخمس: ما ستطلبه SARS وبنكك وشركة تأمينك
ستنظر ثلاث جهات في مشروعك: SARS، وقسم التمويل الأخضر في بنكك (Standard Bank وAbsa وNedbank وFNB وغيرها)، وشركة التأمين على ممتلكاتك التجارية. وهي تطرح أسئلة متداخلة. أنشئ ملفًا واحدًا يجيب عن الجهات الثلاث.
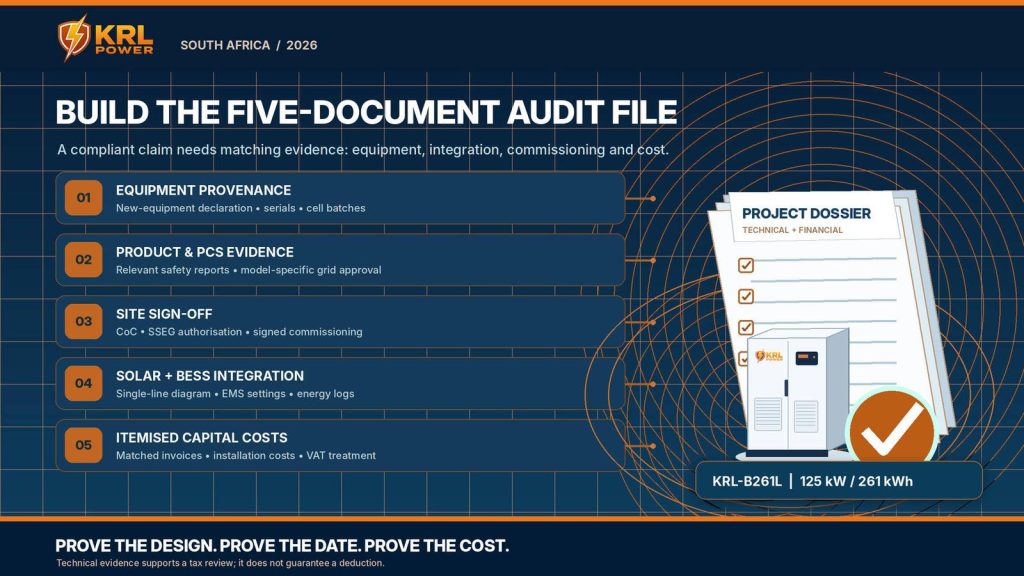
الوثيقة 1: إقرار بمصدر المعدات وبأنها "معدات جديدة"
- إقرار من الشركة المصنّعة بأن المعدات جديدة وغير مستخدمة، يتضمن الأرقام التسلسلية.
- إمكانية التتبع على مستوى الخلايا: الشركة المصنّعة للخلايا، وبيانات الدفعة/التشغيلة، وسجلات اختبارات الحزم والخزائن في المصنع.
- فاتورة تجارية وقائمة تعبئة وسند شحن ووثائق تخليص جمركي تتطابق مع الأرقام التسلسلية المركَّبة في الموقع.
الوثيقة 2: شهادات اعتماد المنتج
- IEC 62619: متطلبات السلامة لبطاريات الليثيوم الصناعية.
- تقرير اختبار UL 9540A: طريقة اختبار انتشار حريق الانفلات الحراري التي تطلبها شركات التأمين ومهندسو الحماية من الحرائق بشكل متزايد في المباني التجارية.
- IEC 62477-1 / IEC 62109 (حسب الاقتضاء) لمعدات تحويل الطاقة.
- NRS 097-2-1: South Africa's grid-interconnection requirements for embedded generation. This applies to the grid-tied inverter/PCS. Make sure the specific model installed is on the approved list of your municipality or Eskom.
- UN 38.3: سلامة نقل وحدات بطاريات الليثيوم.
الوثيقة 3: الامتثال في التركيب وترخيص الربط بالشبكة
- Certificate of Compliance (CoC) under SANS 10142-1, issued by a registered electrical contractor. Include embedded-generation requirements (SANS 10142-1-2) where applicable.
- تسجيل التوليد المدمج صغير النطاق (SSEG) أو الموافقة عليه من بلديتك أو Eskom.
- تقرير إدخال النظام الخدمة والقبول في الموقع، مؤرَّخ وموقَّع. تثبت هذه الوثيقة تاريخ "الوضع قيد الاستخدام".
الوثيقة 4: أدلة التكامل
- مخطط أحادي الخط (SLD) يوضح المصفوفة الكهروضوئية والعواكس/PCS والبطارية ونقطة التوصيل بوصفها نظامًا واحدًا.
- فلسفة التحكم في EMS: كيف يعطي النظام الأولوية للشحن من الطاقة الكهروضوئية، ومتى يشحن من الشبكة، إن كان يفعل ذلك أصلًا.
- تقارير تدفق الطاقة القابلة للتصدير: التوليد الكهروضوئي، والشحن من الطاقة الكهروضوئية إلى البطارية، وتفريغ البطارية، والسحب من الشبكة. احتفظ بها لمدة خمس سنوات على الأقل.
الوثيقة 5: تفصيل فاتورة النفقات الرأسمالية (CAPEX)
تحدد طريقة عرض التكاليف في الفواتير إلى حد كبير مدى سهولة المطالبة بها بوضوح. اتفق على الهيكل مع مقاول EPC وممارس الضرائب قبل إصدار أمر الشراء.
| بند التكلفة | المعاملة المعتادة (تأكد مع ممارس الضرائب) |
|---|---|
| الوحدات الكهروضوئية والعواكس/PCS وخزائن البطاريات وأجهزة EMS | الأصول المؤهلة الأساسية |
| هياكل التثبيت وكابلات DC/AC ومعدات الفصل والتوصيل المخصصة للنظام | تشكل عمومًا جزءًا من تكلفة النظام المؤهل |
| أجور التركيب والتجميع وإدخال النظام الخدمة المباشرة | تُدرج عمومًا بوصفها تكلفة مباشرة للتركيب |
| الأعمال المدنية والأساسات المخصصة للنظام | تحتاج إلى تحليل كل حالة على حدة. أدرجها في بنود منفصلة |
| التحسينات العامة للمبنى وإصلاحات السقف والأعمال الكهربائية غير المرتبطة بالنظام | عادةً لا تشكل جزءًا من الأصل المؤهل |
| الفوائد ورسوم التمويل | ليست جزءًا من تكلفة الأصل. عالجها بصورة منفصلة |
| ضريبة المدخلات على القيمة المضافة (للمسجَّلين في ضريبة القيمة المضافة) | مستبعدة من أساس التكلفة حيثما يمكنك استردادها |
| الضمانات الممتدة وعقود التشغيل والصيانة (O&M) | تُعامل عادةً بوصفها نفقات تشغيلية، لا رأسمالية |
أمر آخر ينبغي تذكّره: إذا بعت الأصول أو تصرفت فيها لاحقًا، فقد تكون الخصومات التي طالبت بها عرضةً لعملية الاسترداد والضريبة. أدرج ذلك في خطط التخارج أو إعادة التمويل.
5. هل سبق لك المطالبة بموجب 12BA؟ فحص الجاهزية للتدقيق في 15 دقيقة
إذا طالبت شركتك بخصم 125% على مشروع يجمع الطاقة الشمسية والتخزين، فتحقق الآن من ملفك باستخدام هذه الأسئلة:
- هل يوجد تقرير مؤرَّخ لإدخال النظام الخدمة يُظهر تشغيل النظام في 28 فبراير 2025 أو قبله (أو خلال سنة التقدير الضريبي التي تخصها المطالبة)؟
- هل يوجد CoC and, where required, grid or municipal authorisation with dates that fit the claim?
- هل يمكنك مطابقة كل رقم تسلسلي لبطارية في الموقع مع سجلات الشركة المصنّعة والجمارك والفواتير؟
- هل لديك إقرار من الشركة المصنّعة بأن المعدات جديدة وغير مستخدمة?
- Does the SLD and EMS configuration show the battery working as part of the PV system?
- هل يمكنك تصدير بيانات تاريخية لتدفق الطاقة تُظهر الشحن من مصدر كهروضوئي؟
- Are non-qualifying costs (finance, general building works, O&M) excluded from the deduction?
- هل لديك رأي فني مكتوب من ممارس الضرائب بشأن إدراج البطارية؟
إذا أجبت بـ"لا" عن سؤالين أو أكثر، فأشرك ممارس الضرائب الآن. فالثغرات التي تُكتشف وتُعالج قبل أن تطلب SARS ذلك تُعامل بصورة مختلفة تمامًا عن الثغرات التي تكتشفها SARS أولًا. وبموجب جدول الغرامات، يمكن للإفصاح الطوعي المقدَّم قبل إشعار التدقيق أن يخفض الغرامة بشدة، وفي كثير من الحالات إلى الصفر.
6. دور KRL Power: معدات تأتي ومعها أدلتها
يبيعك معظم المورّدين خزانة. ويتركون لك تجميع الأدلة بعد أشهر، عندما يصلك خطاب من SARS أو تحين مراجعة التعهدات المصرفية. ونحن نتبع النهج المعاكس: تُعدّ الوثائق وتُسلَّم مع المعدات.
حزمة امتثال ضريبي ومالي مع كل نظام. تُشحن أنظمة تخزين KRL التجارية والصناعية، من خزانة 125 kW / 261 kWh إلى المشاريع متعددة MWh، مع ملف مشروع يشمل:
- إقرار المصنع بأن المعدات جديدة، مع ربط الأرقام التسلسلية.
- سجلات التتبع من الخلية إلى الخزانة.
- تقارير الاعتماد للتهيئة المورَّدة.
- مخططات أحادية الخط مرجعية للأنظمة الهجينة لمقاول EPC والمقاول الكهربائي.
وهي منظَّمة وفق ملف الوثائق الخمس أعلاه، بحيث يعمل ممارس الضرائب والمُقرض وشركة التأمين جميعًا انطلاقًا من الملف نفسه.
مصدر موثَّق مباشرةً من المصنع. نتحكم في السلسلة بدءًا من توريد الخلايا المؤهلة مرورًا بدمج الحزم والخزائن وصولًا إلى اختبارات القبول في المصنع. لذلك نستطيع ربط الرقم التسلسلي في موقعك بسجلات إنتاجه. وعادةً لا تستطيع الخزائن المجمَّعة في الساحات ذلك.
الأولوية للطاقة الشمسية بحكم التصميم. صُممت أنظمة KRL للتشغيل الهجين الذي يجمع الطاقة الكهروضوئية والتخزين. وتنسق وحدة التحكم المتكاملة بين الطاقة الكهروضوئية والتخزين والشبكة والديزل عند الحاجة، مع شحن قابل للتهيئة يعطي الأولوية للطاقة الكهروضوئية. وتنتج تقارير تدفق طاقة قابلة للتصدير يستطيع ممارس الضرائب إرفاقها بالملف.
مسبقة التصنيع للإدخال السريع في الخدمة. تقلل الخزائن المدمجة مسبقًا والمختبرة في المصنع أعمال الدمج في الموقع. وهذا يقصر المدة من التسليم إلى تقرير موقَّع لإدخال النظام الخدمة، مما يحمي تاريخ "الوضع قيد الاستخدام" عندما تقترب نهاية السنة المالية.
ملاحظة بشأن المسؤولية: لا يستطيع أي مورّد معدات ضمان نتيجة ضريبية، وينبغي أن تحذر ممن يدّعي ذلك. فممارس الضرائب يحدد كيفية المطالبة بالخصم، وSARS تقرر ما إذا كان مسموحًا به. وما نضمنه هو أن الأدلة الهندسية وأدلة مصدر المعدات التي يحتاجها ممارس الضرائب موجودة، وتتطابق مع المعدات المركَّبة، وتصل في الوقت المناسب.
لا تدع المستندات الناقصة تكلّفك الخصم
انتهى عصر 125%. لا تزال المادة 12B تمنح وفرًا نقديًا ضريبيًا قويًا في السنة الأولى، وتستمر تعريفات الكهرباء في الارتفاع. وبالنسبة للشركات في جنوب أفريقيا، يظل النظام المصمم جيدًا الذي يجمع الطاقة الشمسية والتخزين أحد المشاريع الرأسمالية الأعلى عائدًا المتاحة.
قد تكلّفك الخزانة الأرخص أكثر بسهولة إذا أفقدتك الخصم. ولا يصمد الخصم إلا إذا دعمه التصميم ومصدر المعدات والمستندات.
تشمل مراجعة المشروع منحنى أحمالك وتحديد حجم تخزين KRL المقترن بالطاقة الكهروضوئية والأدلة الفنية التي سيحتاجها ممارس الضرائب.
إخلاء المسؤولية: تتضمن هذه المقالة معلومات عامة تستند إلى قانون ضريبة الدخل وقانون إدارة الضرائب وفق الفهم العام لهما في تاريخ المراجعة (أكتوبر 2026). وهي ليست مشورة ضريبية أو قانونية أو مالية. وتتوقف النتائج الضريبية على وقائع حالتك المحددة. استشر ممارس ضرائب مسجَّلًا قبل المطالبة بأي خصم. الأرقام توضيحية.
عن المؤلفين: يصمم فريق هندسة التخزين التجاري والصناعي وتمويل المشاريع في KRL Power أنظمة تخزين طاقة البطاريات التجارية والصناعية ويورّدها لأسواق منها جنوب أفريقيا، ويعمل إلى جانب مقاولي EPC المحليين والمقاولين الكهربائيين والمستشارين الضريبيين في المشاريع الهجينة التي تجمع الطاقة الكهروضوئية والتخزين.