Deur KRL Power se span vir kommersiële en industriële bergingsingenieurswese en projekfinansiering · Laas hersien: Oktober 2026
"Bestee R10 miljoen aan sonkrag en berging, en SARS gee R3.375 miljoen in jaar een terug."
Vir twee jaar het dié sin byna elke kommersiële sonkragverkoopspraatjie in Suid-Afrika ingelei. Dit was waar — ingevolge Artikel 12BA kon 'n onderneming wat nuwe hernubare-energiebates in gebruik geneem het, 125% van die koste in die eerste jaar aftrek. Teen die maatskappy-inkomstebelastingkoers van 27% is dit 'n kontantbelastingbesparing gelyk aan 33.75% van die belegging.
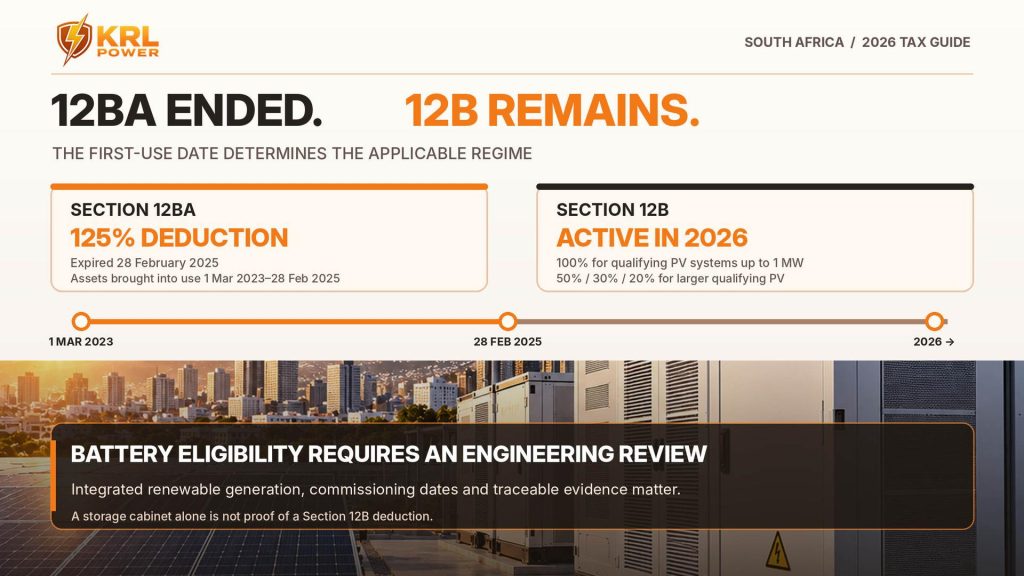
Hier is wat baie van daardie aanbiedings in 2026 uitlaat: Artikel 12BA het op 28 Februarie 2025 verval. Dit is nie in die 2025-begroting hernu nie, en die 2026-begroting het dit nie teruggebring nie.
Dit laat finansiële hoofde met twee heel verskillende vrae:
- If you're buying now: what does the permanent Artikel 12B allowance give you on a solar-plus-storage project — and will the battery portion survive scrutiny?
- As jy reeds ingevolge 12BA geëis het: is jou lêer gereed vir 'n SARS-verifikasie of -oudit, wat steeds jare ná die indiening van die opgawe kan plaasvind?
Ons bou en lewer kommersiële battery-energiebergingstelsels (BESS) vir Suid-Afrikaanse terreine, en ons sien albei vrae op elke finansiële komitee se agenda. Hierdie gids gee jou die syfers, die slaggate en die dokumentasie. Gebruik dit as 'n werkdokument saam met jou geregistreerde belastingpraktisyn — nie in die plek van een nie.
Kernpunte
- Artikel 12BA (125%) was slegs van toepassing op kwalifiserende bates wat tussen 1 Maart 2023 en 28 Februarie 2025 in gebruik geneem is. Enigiets wat ná daardie datum in bedryf gestel is, val onder Artikel 12B.
- Artikel 12B is permanent: 100% in jaar een vir sonkrag-PV-stelsels tot 1 MW, en 50/30/20 oor drie jaar vir groter PV-stelsels en ander kwalifiserende hernubare bronne.
- Batteries are not a renewable energy source. They can qualify only as an integral part of a qualifying generation system. A standalone, grid-charged battery doesn't qualify.
- 'n Afgekeurde eis kos meer as die verlore aftrekking. Jy sal die belasting skuld, plus rente, plus 'n boete vir onderaanslag wat by 25% vir "redelike sorg nie aan die dag gelê nie" begin en baie hoër kan styg.
- Die bewyse bepaal die eis. Stelselontwerp, herkoms, ingebruiknemings- en faktureringsrekords bepaal of 'n aftrekking standhou.
1. Artikel 12BA teenoor Artikel 12B: Wat is werklik op jou projek van toepassing?
Voordat enigiemand 'n kontantvloeimodel bou, moet een feit vasstaan: die datum waarop die stelsel in gebruik geneem is. Dit bepaal watter artikel van toepassing is, en jy kan dit nie agterna regstel nie.
| Artikel 12BA (verhoog, tydelik) | Artikel 12B (permanent) | |
|---|---|---|
| Status in 2026 | Het verval. Het bates gedek wat 1 Mrt 2023 – 28 Feb 2025 in gebruik geneem is | Aktief |
| Aftrekkingskoers | 125% in jaar een | 100% in jaar een vir PV-stelsels tot 1 MW. 50% / 30% / 20% oor drie jaar vir PV bo 1 MW, wind, hidro (≤30 MW) en biomassa |
| Groottegrens | Geen | 1 MW is die grens tussen die 100%- en 50/30/20-behandeling vir sonkrag-PV |
| Toestand van die bate | Uitdruklik nuut en ongebruik | In die belastingpligtige se besit en vir die eerste keer in gebruik geneem in sy bedryf |
| Batterye | Slegs as deel van 'n kwalifiserende hernubare-opwekkingstelsel | Dieselfde: slegs as 'n integrale deel van 'n kwalifiserende opwekkingstelsel |
| Waar dit nou saak maak | Ouditverdediging vir opgawes wat reeds ingedien is | Alle nuwe projekte |
Wat dit in die praktyk beteken:
- 'n Projek met ingebruikneming in Maart 2025 of later kan nie 125% eis nie, ongeag wanneer dit bestel of betaal is. As 'n verskaffer steeds "125%" vir 'n nuwe installasie aanhaal, beskou dit as 'n waarskuwing oor die res van die voorstel.
- SARS kan steeds 'n 12BA-eis hersien wat jy reeds ingedien het. SARS kan gewoonlik 'n bykomende aanslag uitreik binne drie jaar ná die oorspronklike aanslag. Indien daar wanvoorstelling of nie-openbaarmaking was, geld daardie beperking nie. 'n 12BA-aftrekking wat vir 'n 2024- of vroeë-2025-jaar van aanslag geëis is, is dus in 2026 en 2027 nog heeltemal oop vir hersiening.
2. Die finansiële hoof se berekeninge: Wat die aftrekking werklik werd is
Kom ons gebruik deurgaans een illustratiewe projek: R10,000,000 alles ingesluit vir 'n hibriede stelsel met ongeveer 750 kWp dak-PV, omsetters/PCS en sowat 1 MWh kommersiële batteryberging (byvoorbeeld vier KRL 125 kW / 261 kWh-kaste). Dit sluit monterings, bekabeling, installasie en ingebruikneming in. Die maatskappy betaal belasting teen 27%.
2.1 Die kontantbelastingbesparing onder elke bedeling
| Scenario | Aftrekking in Jaar 1 | Jaar 1 se kontantbelastingbesparing | Jare 2–3 |
|---|---|---|---|
| Artikel 12BA (voor 1 Mrt 2025 in bedryf gestel) | R12,500,000 (125%) | R3,375,000 (33.75% van koste) | — |
| Artikel 12B, PV tot 1 MW (ons voorbeeld vandag) | R10,000,000 (100%) | R2,700,000 (27% van koste) | — |
| Artikel 12B, PV bo 1 MW | R5,000,000 (50%) | R1,350,000 | R810,000 in J2, R540,000 in J3 |
| Battery slaag nie die "integrale deel"-toets nie | Die batterygedeelte val terug op gewone slytasietoelaes | Wesenlik laer en oor verskeie jare versprei | — |
Twee punte wat finansiële hoofde dikwels verkeerd verstaan:
- Artikel 12B bied hoofsaaklik 'n tydsberekeningsvoordeel. Oor die bate se leeftyd sou jy in elk geval die meeste van hierdie koste deur gewone kapitaaltoelaes eis. Wat die aansporing jou gee, is die kontant nou. In 'n omgewing met hoë rentekoerse is dit baie werd. Modelleer dit as 'n netto-huidigewaardewins, nie as "gratis geld" nie.
- Die battery maak dikwels 30–45% van die kapitaaluitgawes uit. As SARS dit as 'n selfstandige bate behandel, verloor jy die aftrekking op 'n groot deel van die projek. Afdeling 3 verduidelik hoe dit gebeur.
2.2 Bedryfsbesparings: 'n terugverdientyd wat jy teenoor jou direksie kan verdedig
Jy sal aanbiedings sien wat 'n "terugverdientyd van minder as twee jaar" beloof. Benader dit versigtig. Jou finansiële komitee, jou bank se kredietspan en jou ouditeure sal almal die model aan strestoetse onderwerp. 'n Model wat slegs met die gunstigste aannames werk, sal jou geloofwaardigheid en dié van jou verskaffer skaad.
'n Verdedigbare model vir ons R10 miljoen-voorbeeld gebruik hierdie aannames:
| Waardedrywer | Illustratiewe aanname | Jaarlikse waarde |
|---|---|---|
| PV-selfverbruik | ~1.15 GWh/yr teen 'n gemengde kommersiële tarief van ~R2.30/kWh | ~R2.6m |
| Battery-piekverskuiwing en vermindering van aanvraagheffings | ~0.9 MWh bruikbaar, ~300 siklusse/jaar, verskil tussen spits- en buitespitstariewe in gebruikstydtariewe | ~R0.4–0.6m |
| Vermyde dieselverbruik en stilstand | Hoogs terreinafhanklik. Beurtkrag het sedert 2024 afgeneem, so moenie die sakegrondslag daarop bou nie | R0 – R0.5m+ |
| Jaarlikse voordeel voor belasting | ~R3.0–3.7m |
Onthou dat elektrisiteitsbesparings belasbare wins verhoog. Op 'n ná-belasting -grondslag is jou jaarlikse voordeel ongeveer 73% van die bogenoemde syfers.
Resultaat: ná die Artikel 12B-belastingbesparing van R2.7m in jaar een, daal jou netto kontant blootgestel aan risiko tot ~R7.3m. Dit gee 'n terugverdientyd ná belasting van ongeveer 2.7 tot 3.5 jaar, afhangend van die tariefstruktuur, lasprofiel en dieselblootstelling. Tariefverhogings versterk die saak elke jaar: NERSA het 'n dubbelsyferverhoging vir Eskom vir 2025/26 en verdere verhogings daarna goedgekeur.
Dit is 'n uitstekende opbrengs vir 'n bate met 'n leeftyd van 15 jaar. Dit is ook 'n syfer wat jy kan verdedig, wat belangriker is as 'n treffende bewering wat onder ondersoek uitmekaar val.
3. Die drie slaggate: Waarom SARS eise vir batteryberging afkeur
Gedurende die 12BA-tydperk het dieselfde drie swakhede telkens in afgekeurde of betwiste eise opgeduik. Nie een daarvan hang af van hoe goed die battery is nie. Dit hang af van ontwerp en dokumentasie.
Slaggat 1: Die "selfstandige BESS"-lokval
Artikels 12B en 12BA beloon bates wat gebruik word vir die opwekking van elektrisiteit uit bepaalde hernubare bronne. 'n Battery wek niks op nie. SARS en die Nasionale Tesourie aanvaar berging slegs waar dit 'n integrale deel van 'n kwalifiserende opwekkingstelsel vorm.
Wat nie slaag nie:
- 'n Batterybank wat uitsluitlik as rugsteun tydens beurtkrag geïnstalleer is en vanaf Eskom of die munisipale netwerk laai.
- 'n "Nageïnstalleerde" battery wat later by 'n terrein gevoeg word, sonder 'n funksionele skakel met 'n PV-aanleg op die terrein.
- 'n Bergingstelsel wat baie groter is as wat die PV ooit kan laai. Daardie grootte maak slegs sin vir netwerkprysarbitrage, en dit lok vrae uit.
Wat standhou:
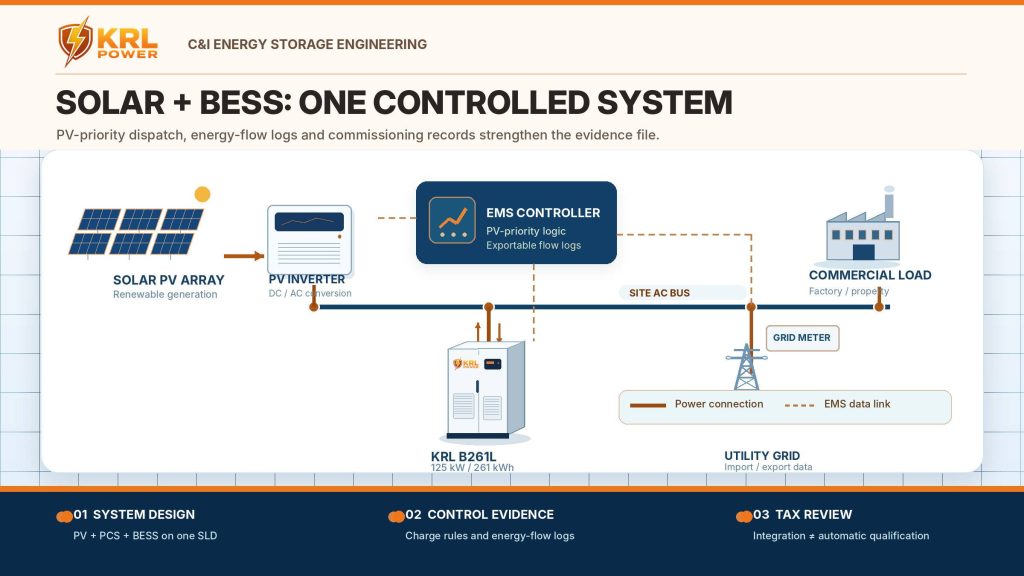
- A hybrid architecture, DC-coupled or a controlled AC-coupled design, where the battery's main job is to capture and shift on-site solar generation.
- 'n energy management system (EMS) set to give PV charging priority. Any grid-charging rules should be deliberate and documented. Agree your grid-charging policy with your tax practitioner voor commissioning.
- Energievloeirekords wat wys hoeveel van die battery se lading met verloop van tyd uit PV op die terrein gekom het.
- Kwotasies, kontrakte en fakture wat die berging voorstel as een komponent van 'n enkele sonkrag-plus-bergingstelsel, nie as 'n afsonderlike rugsteunaankoop nie.
Slaggat 2: Herkoms — "nuut en ongebruik", en die bewys daarvan
Vir 12BA-eise het die wet vereis dat bates nuut en ongebruik moes wees. Ingevolge Artikel 12B moet die bate aan die belastingpligtige behoort en vir die eerste keer in sy bedryf in gebruik geneem word. SARS toets ook koste: die aftrekking word beperk tot die werklike koste of die armlengte-kontantprys, welke ook al die laagste is.
In albei gevalle moet jou lêer drie vrae kan beantwoord: Wat presies het ons gekoop? By wie? Teen watter werklike koste?
Dit is waar goedkoop, plaaslik saamgestelde kaste 'n belastingprobleem word eerder as net 'n ingenieursprobleem. Die Suid-Afrikaanse mark bevat pakke wat gebou is uit:
- Tweedelewe- of "B-graad"-selle wat uit ander toepassings verwyder is.
- Selle met geen naspeurbare bondelrekords terug na die selvervaardiger nie.
- Invoere met doeane- en faktureringsrekords wat nie met die toerusting op die terrein ooreenstem nie.
As jou verskaffer geen verband kan lê tussen die reeksnommers op die terrein en fabriekstoetsrekords, selbondeldata en klaringsdokumente nie, kan jy nie vir SARS wys wat jy besit nie. Jy kan dit ook nie vir jou versekeraar wys nie.
Slaggat 3: "In gebruik geneem" beteken aangeskakel, in bedryf gestel en gedokumenteer
Toerusting wat op 28 Februarie, of teen jou finansiële jaareinde, in 'n pakhuis staan, is nie in gebruik geneem nie. SARS sal bewyse soek dat die stelsel geïnstalleer, aangeskakel, in bedryf gestel en werklik in jou bedryf aan die werk is. Dit beteken:
- A signed commissioning / site acceptance report with a date.
- An electrical Certificate of Compliance (CoC).
- Registrasie of magtiging van die ingebedde opwekker by jou munisipaliteit of Eskom, waar vereis.
- Eerste bedryfsdata van die EMS of moniteringsplatform.
Langdurige terreinwerk, vertraagde elektriese goedkeuring en agterstande met netwerkmagtiging kan die datum van "ingebruikneming" na die volgende belastingjaar verskuif. By 'n 12BA-projek kan dieselfde vertraging die volle 125% kos.
Wat 'n mislukte eis werklik kos
As SARS die aftrekking afkeur, betaal jy die belasting terug, plus rente, plus 'n boete vir onderaanslag ingevolge die Wet op Belastingadministrasie. Die koers hang van gedrag af:
| SARS-bevinding | Standaardgeval |
|---|---|
| Redelike sorg nie aan die dag gelê by die voltooiing van die opgawe nie | 25% |
| Geen redelike gronde vir die ingeneemde belastingposisie nie | 50% |
| Growwe nalatigheid | 100% |
| Opsetlike belastingontduiking | 150% (tot 200% vir herhaalde of belemmerende gevalle) |
Vir die meeste ondernemings wat te goeder trou geëis het, val 'n afgekeurde batteryaftrekking in die eerste twee rye. Op 'n batterygedeelte van R3m is dit R810,000 belasting, plus R200,000 tot R400,000 aan boetes, plus rente. Jou verdediging is 'n goed gedokumenteerde posisie en 'n skriftelike mening van jou belastingpraktisyn, opgestel voor indiening.
4. Die ouditdossier met vyf dokumente: Wat SARS, jou bank en jou versekeraar sal vra
Drie partye sal jou projek ondersoek: SARS, die groenfinansieringsafdeling by jou bank (Standard Bank, Absa, Nedbank, FNB en ander), en jou kommersiële eiendomsversekeraar. Hulle vra oorvleuelende vrae. Stel een dossier saam wat al drie antwoord.
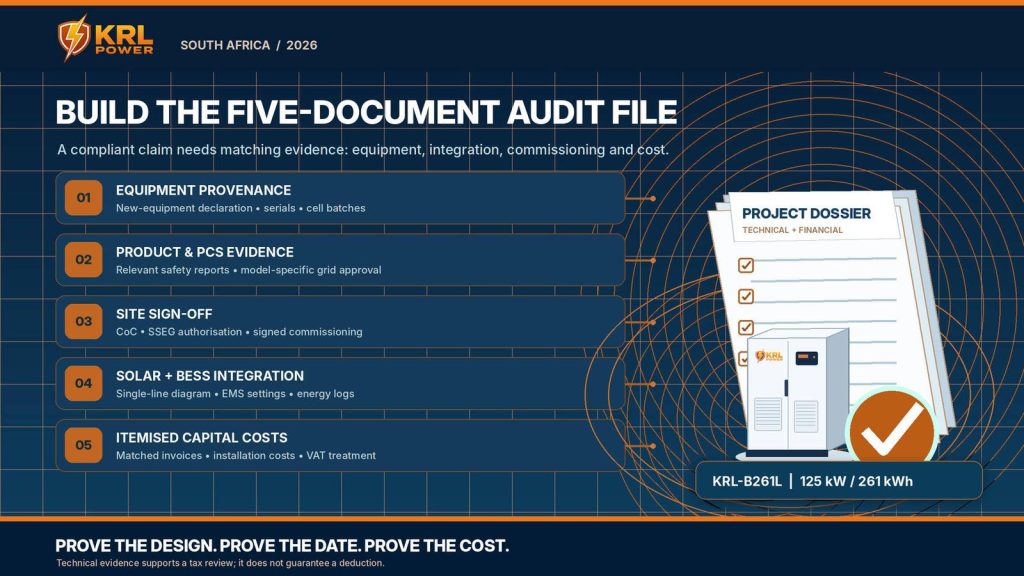
Dokument 1: Herkoms en verklaring van "nuwe toerusting"
- Die vervaardiger se verklaring: die toerusting is nuut en ongebruik, met 'n lys van reeksnommers.
- Naspeurbaarheid op selvlak: selvervaardiger, bondel-/lotdata, en fabriekstoetsrekords vir pakke en kaste.
- Kommersiële faktuur, paklys, vragbrief en doeane-uitklaringsdokumente wat met die reeksnommers wat op die terrein geïnstalleer is, ooreenstem.
Dokument 2: Produksertifisering
- IEC 62619: veiligheidsvereistes vir industriële litiumbatterye.
- UL 9540A-toetsverslag: die toetsmetode vir brandverspreiding deur termiese weghol waarna versekeraars en brandingenieurs toenemend vir kommersiële geboue vra.
- IEC 62477-1 / IEC 62109 (soos toepaslik) vir die kragomskakelingstoerusting.
- NRS 097-2-1: South Africa's grid-interconnection requirements for embedded generation. This applies to the grid-tied inverter/PCS. Make sure the specific model installed is on the approved list of your municipality or Eskom.
- UN 38.3: vervoerveiligheid vir die litiumbatterymodules.
Dokument 3: Installasievoldoening en netwerkmagtiging
- Certificate of Compliance (CoC) under SANS 10142-1, issued by a registered electrical contractor. Include embedded-generation requirements (SANS 10142-1-2) where applicable.
- Registrasie of goedkeuring van kleinskaalse ingebedde opwekking (SSEG) deur jou munisipaliteit of Eskom.
- Ingebruiknemings- en terreinaanvaardingsverslag, gedateer en geteken. Hierdie dokument stel jou datum van "ingebruikneming" vas.
Dokument 4: Integrasiebewyse
- Enkellyndiagram (SLD) wat die PV-skikking, omsetters/PCS, battery en aansluitpunt toon as een stelsel.
- EMS-beheerfilosofie: hoe die stelsel PV-laai prioritiseer, en wanneer dit (indien ooit) vanaf die netwerk laai.
- Uitvoerbare energievloeiverslae: PV-opwekking, PV-na-battery-laai, batteryontlading en netwerkinvoer. Bewaar dit vir minstens vyf jaar.
Dokument 5: Die verdeling van die kapitaaluitgawefaktuur
Hoe koste op fakture verskyn, bepaal grootliks hoe duidelik dit geëis kan word. Kom met jou EPC en belastingpraktisyn oor die struktuur ooreen voor die uitreiking van die aankooporder.
| Kostelyn | Tipiese behandeling (bevestig met jou praktisyn) |
|---|---|
| PV-modules, omsetters/PCS, batterykaste, EMS-hardeware | Kern-kwalifiserende bates |
| Monteringstrukture, GS/WS-bekabeling, skakeltuig wat aan die stelsel toegewy is | Maak gewoonlik deel van die kwalifiserende stelselkoste uit |
| Direkte installasie-, oprigtings- en ingebruiknemingsarbeid | Gewoonlik ingesluit as direkte installasiekoste |
| Siviele werke en fondamente wat aan die stelsel toegewy is | Vereis ontleding per geval. Spesifiseer afsonderlik |
| Algemene gebou-opgraderings, dakherstelwerk, onverwante elektriese werk | Gewoonlik nie deel van die kwalifiserende bate nie |
| Rente en finansieringskoste | Nie deel van die batekoste nie. Hanteer dit afsonderlik |
| Inset-BTW (vir BTW-ondernemers) | Uitgesluit van die kostebasis waar jy dit kan terugeis |
| Verlengde waarborge en bedryfs- en instandhoudingskontrakte | Gewoonlik as bedryfsuitgawes behandel, nie as kapitaaluitgawes nie |
Nog iets om in gedagte te hou: as jy die bates later verkoop of vervreem, kan die toelaes wat jy geëis het, verhaal en belas word. Bou dit in jou uittree- of herfinansieringsplanne in.
5. Reeds ingevolge 12BA geëis? 'n Ouditgereedheidskontrole van 15 minute
As jou maatskappy die 125%-aftrekking op 'n sonkrag-plus-bergingsprojek geëis het, gaan jou lêer nou aan die hand van hierdie vrae na:
- Is daar 'n gedateerde ingebruiknemingsverslag wat toon dat die stelsel op of voor 28 Februarie 2025 (of binne die geëiste jaar van aanslag) in bedryf was?
- Is daar 'n CoC and, where required, grid or municipal authorisation with dates that fit the claim?
- Kan jy 'n ooreenstemming vind tussen elke batteryreeksnommer op die terrein en vervaardiger-, doeane- en faktuurrekords?
- Het jy 'n vervaardigersverklaring dat die toerusting nuut en ongebruik is?
- Does the SLD and EMS configuration show the battery working as part of the PV system?
- Kan jy historiese energievloeidata uitvoer wat laai uit PV-bronne toon?
- Are non-qualifying costs (finance, general building works, O&M) excluded from the deduction?
- Het jy 'n skriftelike tegniese standpunt van jou belastingpraktisyn oor die battery se insluiting?
As jy op twee of meer "nee" geantwoord het, betrek jou belastingpraktisyn nou. Leemtes wat gevind en reggestel word voor SARS se navraag, word baie anders behandel as leemtes wat SARS eerste vind. Volgens die boetetabel kan 'n vrywillige openbaarmaking wat voor 'n ouditkennisgewing gemaak word, die boete skerp verminder, in baie gevalle tot nul.
6. Waar KRL Power inpas: Hardeware wat met sy eie bewyse kom
Die meeste verskaffers verkoop vir jou 'n kas. Jy word maande later aan jouself oorgelaat om die bewyse saam te stel wanneer 'n SARS-brief of 'n hersiening van die bank se leningsvoorwaardes opdaag. Ons volg die teenoorgestelde benadering: die dokumentasie word saam met die hardeware ontwerp en gelewer.
'n Belasting- en finansiële voldoeningspakket met elke stelsel. KRL se kommersiële en industriële bergingstelsels, van die 125 kW / 261 kWh-kas tot multi-MWh-projekte, word verskeep met 'n projekdossier wat die volgende insluit:
- Fabrieksverklaring van nuwe toerusting met reeksnommerkoppeling.
- Naspeurbaarheidsrekords van sel tot kas.
- Sertifiseringsverslae vir die gelewerde konfigurasie.
- Verwysings-enkellyndiagramme vir hibriede stelsels vir jou EPC en elektriese kontrakteur.
Dit is rondom die bogenoemde dossier met vyf dokumente gestruktureer, sodat jou belastingpraktisyn, uitlener en versekeraar almal met dieselfde lêer werk.
Herkoms direk vanaf die fabriek. Ons beheer die ketting vanaf gekwalifiseerde selvoorsiening deur pak- en kasintegrasie tot fabrieksaanvaardingstoetse. Daarom kan ons die reeksnommer op jou terrein aan sy produksierekords koppel. Kaste wat in 'n werf saamgestel is, kan dit gewoonlik nie doen nie.
Sonkrag eerste, deur ontwerp. KRL-stelsels is vir hibriede PV-plus-bergingsbedryf gebou. Die geïntegreerde beheerder koördineer PV, berging, die netwerk en, waar nodig, diesel, met konfigureerbare laai met PV-voorrang. Dit lewer uitvoerbare energievloeiverslae wat jou belastingpraktisyn by die lêer kan voeg.
Voorafvervaardig vir vinnige ingebruikneming. Voorafgeïntegreerde, fabriekgetoetste kaste verminder integrasiewerk op die terrein. Dit verkort die tyd van aflewering tot 'n getekende ingebruiknemingsverslag en beskerm jou datum van "ingebruikneming" wanneer 'n finansiële jaareinde naby is.
'n Nota oor verantwoordelikheid: Geen toerustingverskaffer kan 'n belastinguitkoms waarborg nie, en jy moet versigtig wees vir enigiemand wat beweer dat hulle dit kan doen. Jou belastingpraktisyn besluit hoe die aftrekking geëis word, en SARS besluit of dit toegelaat word. Wat ons waarborg, is dat die ingenieurs- en herkomsbewyse wat jou praktisyn nodig het, bestaan, met die geïnstalleerde toerusting ooreenstem en betyds aankom.
Moenie dat ontbrekende dokumentasie jou die aftrekking kos nie
Die 125%-era is verby. Artikel 12B bied steeds 'n sterk kontantbelastingbesparing in jaar een, en elektrisiteitstariewe bly styg. Vir Suid-Afrikaanse ondernemings bly 'n goed ontwerpte sonkrag-plus-bergingstelsel een van die beskikbare kapitaalprojekte met die beste opbrengste.
'n Goedkoper kas kan jou maklik meer kos as dit jou die aftrekking laat verloor. Die aftrekking hou slegs stand as die ontwerp, die herkoms en die dokumentasie dit ondersteun.
Die projekhersiening dek jou lasprofiel, die dimensionering van PV-gekoppelde KRL-berging en die tegniese bewyse wat jou belastingpraktisyn sal benodig.
Vrywaring: Hierdie artikel is algemene inligting gebaseer op die Inkomstebelastingwet en die Wet op Belastingadministrasie soos dit op die hersieningsdatum (Oktober 2026) in die openbaar verstaan word. Dit is nie belasting-, regs- of finansiële advies nie. Belastinguitkomste hang van jou spesifieke feite af. Raadpleeg 'n geregistreerde belastingpraktisyn voordat jy enige aftrekking eis. Syfers is illustratief.
Oor die outeurs: KRL Power se span vir kommersiële en industriële bergingsingenieurswese en projekfinansiering ontwerp en lewer kommersiële en industriële battery-energiebergingstelsels vir markte wat Suid-Afrika insluit, en werk saam met plaaslike EPC's, elektriese kontrakteurs en belastingadviseurs aan hibriede PV-plus-bergingsprojekte.